 Midas
En los días de FOMC, NFP e IPC el oro no recorre mucho más en el día: lo recorre más rápido. En nuestros ticks de 2025–2026, los primeros cinco minutos tras el NFP tuvieron un rango mediano de $22, más que una hora normal entera a esa hora, y el spread del primer minuto llegó a unas seis veces su ancho habitual. La dirección de ese movimiento fue cara o cruz.
Mediciones sobre ticks pasados, no un pronóstico. Operar con apalancamiento conlleva riesgo: si el depósito es insuficiente, es posible un stop-out.
Véase también: 7 protecciones para un bot martingala en oro →
En esta página (10)
¿Por qué reacciona el oro a los datos de EE. UU. y a la Fed?
El oro no paga intereses y cotiza en dólares, así que reacciona a dos cosas que cambian estos datos: la senda esperada de los tipos de interés en EE. UU. (y con ella los rendimientos reales) y el dólar. Si se esperan tipos más altos, mantener un metal sin rendimiento cuesta más en intereses perdidos; un dólar más fuerte encarece el oro para el resto del mundo. El World Gold Council vincula casi todas las grandes correcciones del oro, total o parcialmente, a este coste de oportunidad de los tipos reales y del dólar (World Gold Council).
Lo que mueve el precio a las 8:30 de Nueva York es la sorpresa frente al consenso, no el número en sí. Las expectativas ya están en el precio; el mercado solo revalúa la diferencia. Andersen, Bollerslev, Diebold y Vega lo mostraron en divisas: las sorpresas producen saltos rápidos y las malas noticias pesan más que las buenas (American Economic Review, 2003). Un NFP «fuerte» que todos esperaban puede dejar el oro quieto, y un pequeño fallo del IPC subyacente puede moverlo $30.
Los detalles pesan tanto como el titular: en el informe de empleo, las revisiones de meses anteriores, la tasa de paro y el salario medio por hora; en el IPC, el índice subyacente sin alimentos ni energía. Los factores lentos del oro están en qué mueve el precio del oro (en inglés).
¿Cuándo se publican los datos?
- NFP (nóminas no agrícolas, el informe de empleo de la Oficina de Estadísticas Laborales, BLS): normalmente el primer viernes del mes a las 8:30 de Nueva York (calendario del BLS). Son las 12:30 UTC con el horario de verano de EE. UU. y las 13:30 UTC en invierno.
- IPC (CPI, índice de precios al consumo): a mediados de mes, también a las 8:30 de Nueva York (calendario del BLS).
- FOMC (el comité de tipos de la Fed): ocho reuniones programadas al año (calendario de la Fed). El comunicado sale a las 14:00 de Nueva York y la rueda de prensa del presidente empieza a las 14:30, así que hay dos oleadas. Cuatro reuniones al año (marzo, junio, septiembre y diciembre) publican además las proyecciones de tipos, el «dot plot».
Fechas y horas de los próximos tres meses en la tabla de abajo.
¿Cuánto se mueve el oro tras el dato? Nuestros ticks
Tomamos todos los NFP, IPC y FOMC de enero de 2025 a octubre de 2026 (20 NFP, 21 IPC, 13 FOMC; dos días descartados por un hueco en los datos o un mercado festivo) y comparamos cada uno con el mismo día de la semana y la misma hora UTC en días normales dentro de cuatro semanas (327 ventanas; sin días de otros datos importantes). El rango es la distancia entre el precio bid más alto y el más bajo de la ventana, contando desde el último precio previo al dato.
| Mediana (percentil 90) | NFP | IPC | Comunicado FOMC |
|---|---|---|---|
| Rango en los primeros 5 min | $22 ($64) | $17 ($50) | $22 ($51) |
| Mismos 5 min en un día normal | $6 | $6 | $4 |
| Rango en los primeros 15 min | $31 ($69) | $21 ($69) | $28 ($58) |
| Rango en los primeros 60 min | $36 ($69) | $32 ($72) | $47 ($102) |
| Mismos 60 min en un día normal | $17 | $19 | $11 |
| 5 minutos, en horas normales de esa hora | 1,5 | 1,2 | 1,6 |
| 60 minutos, en horas normales de esa hora | 2,6 | 1,8 | 3,0 |
| Día UTC completo frente a un día normal | ×1,18 | ×1,14 | ×1,27 |
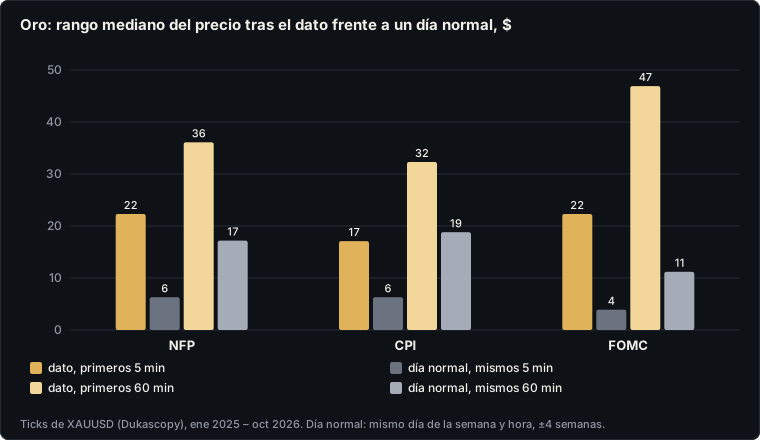
Tres cosas destacan:
- El movimiento se comprime en el tiempo. Cinco minutos tras el NFP tienen más rango que una hora normal completa de 12:30 a 13:30 UTC. Sin embargo, el día entero solo es un 14–27% más amplio que un día normal del mismo día de la semana: los días de datos no son «días locos», son días normales con una ráfaga.
- El FOMC es el mayor de los tres en una hora, y la rueda de prensa mueve el oro más que el comunicado. En los 30 minutos tras el comunicado el rango mediano fue de $30; en la hora siguiente, que contiene la rueda de prensa, $45 (días normales: $9 y $11).
- La volatilidad creció con el precio. La primera hora tras el NFP tuvo una mediana de $30 en 2025 y de $63 en 2026; las horas normales a esa hora también subieron, de $14 a $21. En porcentaje, la primera hora del NFP fue de alrededor del 1,0% del precio frente al 0,4% en un día normal.
¿Con qué frecuencia el oro se aleja $20 del precio previo?
En las cuatro horas siguientes al dato, el oro se alejó al menos $20 de su último precio previo en el 95% de los días de NFP (días normales a esa hora: 65%), el 90% de los días de IPC (73%) y el 92% de los días de FOMC (23%). En conjunto, 93% frente a 57%. Nuestra medición anterior, con un historial más corto, daba 87% frente a 65%; el efecto se mantuvo con la base más larga.
En el NFP, el tiempo mediano hasta $20 fue de 6,3 minutos, y en 6 de 19 casos tardó menos de ocho segundos. En la primera hora el precio se alejó al menos $40 del nivel previo en el 40% de los días de NFP, el 29% de los de IPC y el 46% de los de FOMC; en días normales a esas horas, del 1 al 5%.
¿Qué pasa en el minuto de la publicación?
El minuto del dato tiene su propia mecánica, y casi toda trata de liquidez, no del número.
- La liquidez se retira antes del número. Los creadores de mercado no quieren ejecutarse a un precio que va a quedar obsoleto, así que amplían cotizaciones o se apartan. En nuestros datos el spread medio ya era más ancho en el minuto anterior al NFP: $1,04 frente a $0,64 en un día normal.
- El spread toca máximo en los primeros segundos. El spread más ancho dentro del primer minuto tuvo una mediana de $5,95 en el NFP, $5,81 en el IPC y $4,94 en el FOMC, frente a $0,94 en un día normal; en uno de cada diez datos superó $11–15. Entre los minutos 2 y 5 casi había vuelto a la normalidad ($0,96 en el NFP).
- Las ejecuciones difieren del gráfico. En MetaTrader 5 las órdenes de mercado se ejecutan al precio que da el bróker y las órdenes stop al precio indicado o peor, con deslizamiento (Ayuda de MetaTrader 5). Cuando el precio salta $10 en un segundo, una orden pendiente o un nivel de cuadrícula puede ejecutarse a varios dólares de su nivel.
- Dientes de sierra en ambos sentidos. Pasados los primeros cinco minutos, el precio volvió al nivel previo al dato al menos una vez dentro de la hora en la mitad de los días de NFP e IPC y en el 62% de los de FOMC. Los picos que atraviesan niveles evidentes y vuelven, la «caza de stops» de la que hablan los traders, son la parte visible de esto.
- Pero el primer impulso suele marcar el lado de la hora. El signo del movimiento a los 60 minutos fue contrario al de los 5 minutos solo en 2 de 20 días de NFP, en el 29% de los de IPC y en el 31% de los de FOMC; en días normales, del 39 al 48%. Así que «el primer movimiento siempre se da la vuelta» es un mito en nuestros datos: el primer impulso suele retroceder mucho, pero casi siempre la hora termina del mismo lado.
- La dirección no se puede adivinar de antemano. Los primeros cinco minutos subieron en el 52% de los días de datos. Un estudio sobre bonos del Tesoro muestra la misma mecánica en otro mercado: el spread se abre bruscamente con el anuncio y sigue moderadamente ancho un rato (Fleming y Remolona, Journal of Finance, 1999).
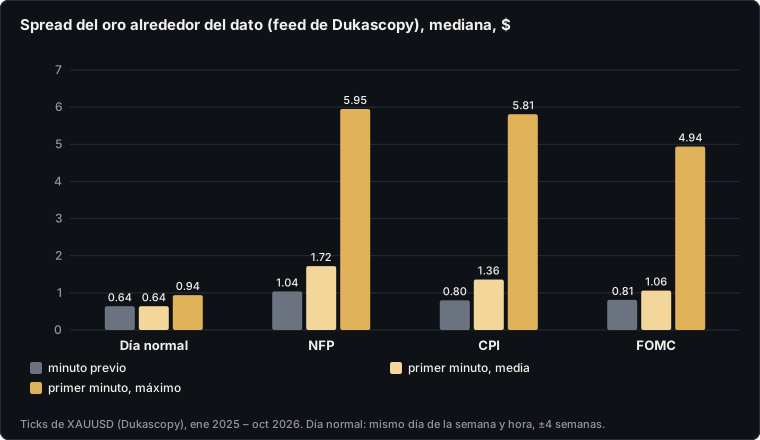
Los spreads proceden del feed de Dukascopy. El spread de un bróker minorista suele ser más ancho y puede abrirse más en el dato; compruebe el suyo en la Observación del mercado en el próximo dato.
¿Qué significa esto para un asesor experto de cuadrícula?
Una cuadrícula añade órdenes cuando el precio va contra la cesta. Lo que le hace daño es cuánto y qué tan rápido se aleja el precio del punto donde empezó la cesta. Un dato cambia ambas cosas: en nuestros datos, un recorrido de $40 en una hora ocurrió en el 40–46% de los días de NFP y FOMC, frente a una hora normal de cada veinte.
Tomemos los valores por defecto de nuestra calculadora de cuadrícula: lote inicial 0,01, multiplicador ×2, 11 órdenes, paso de $1,95, cuenta cent con saldo de $1.000, apalancamiento 1:2000 y stop-out al 40% de nivel de margen. Un movimiento de $10 contra la primera orden deja 6 órdenes abiertas; $20 abre las 11 (20,47 lotes) y cada $1 adicional cambia el capital en $20,47; hacia $66 contra la primera orden la cuenta llega al stop-out (tabla completa, en inglés). Compare: el percentil 90 del recorrido desde el precio previo en la primera hora fue de $66 en el NFP y de $93 en el FOMC. En este ejemplo, uno de cada diez datos basta para consumir todo el margen hasta el stop-out si la cesta está del lado equivocado. Aritmética de los ajustes, no un pronóstico.
De los datos salen tres conclusiones:
- El depósito debe aguantar el movimiento del dato, no la hora normal. Un depósito calculado con horas tranquilas ($11–19 por hora a esas horas) se encontrará con $50–100 varias veces al año. El depósito seguro para su lote y su paso es justo lo que calcula la calculadora de cuadrícula y nuestro estudio del depósito con ticks reales (en inglés).
- Adivinar la dirección no ayuda. Los primeros cinco minutos subieron el 52% de las veces. Una cuadrícula no sabe hacia qué lado golpeará el dato, y su dueño tampoco.
- La velocidad importa tanto como la distancia. Seis NFP de diecinueve recorrieron $20 en menos de ocho segundos, con un spread varias veces el normal. Varios niveles de la cuadrícula pueden ejecutarse a la vez y a precios peores que los del gráfico.
¿Qué hacen los traders a mano y sirve una pausa?
Decisiones habituales alrededor de un dato y lo que deja cada una:
| Qué hacen | Qué aporta | Qué deja abierto |
|---|---|---|
| Nada: el asesor sigue sus reglas | Ni operaciones perdidas ni errores manuales | Toda la ráfaga cae sobre la cesta que esté abierta |
| No abrir cestas nuevas desde ~15 min antes hasta ~30–60 min después | No se abre una cesta con el spread multiplicado por 6 | Una cesta ya abierta recibe el movimiento igualmente. La rueda de prensa del FOMC llega 30 minutos después del comunicado, así que una pausa corta termina antes de la segunda oleada |
| Cerrar o reducir todo antes del número | Ninguna exposición a la ráfaga | El coste de cerrar a mercado, y una cesta cerrada pierde su camino de vuelta |
| Lote menor o más saldo detrás del mismo lote | Cada pérdida en dólares es proporcionalmente menor; más margen hasta el stop-out | El beneficio baja en la misma proporción; la forma del riesgo se mantiene |
| Desactivar Algo Trading | No hay órdenes nuevas | El asesor ya no puede gestionar ni cerrar la cesta abierta (botón Algo Trading, en inglés) |
El resumen honesto de nuestras pruebas: en tests anteriores con los mismos ticks, pausar cestas nuevas por horas o sesiones no redujo los stop-outs en el modelo; el riesgo estaba en las cestas ya abiertas y en el depósito que las respaldaba. No hemos encontrado pruebas de que una pausa por noticias funcione mejor para una cuadrícula y no lo afirmamos. Lo que sí reduce el daño de un dato es el tamaño de la posición respecto al depósito.
Midas no lee ningún calendario de noticias y reacciona al precio igual a cualquier hora; sus riesgos están en la página de riesgos.
Próximas fechas de FOMC, NFP e IPC
| Evento | Fecha | UTC | Moscú (UTC+3) | Servidor MT5 típico |
|---|---|---|---|---|
| FOMC: comunicado / rueda de prensa | mié, 28 oct 2026 | 18:00 / 18:30 | 21:00 / 21:30 | 21:00 / 21:30 (UTC+3) |
| Empleo de EE. UU. (NFP) | vie, 6 nov 2026 | 13:30 | 16:30 | 15:30 (UTC+2) |
| Inflación de EE. UU. (IPC) | mar, 10 nov 2026 | 13:30 | 16:30 | 15:30 (UTC+2) |
| Empleo de EE. UU. (NFP) | vie, 4 dic 2026 | 13:30 | 16:30 | 15:30 (UTC+2) |
| FOMC: comunicado / rueda de prensa (con proyecciones) | mié, 9 dic 2026 | 19:00 / 19:30 | 22:00 / 22:30 | 21:00 / 21:30 (UTC+2) |
| Inflación de EE. UU. (IPC) | jue, 10 dic 2026 | 13:30 | 16:30 | 15:30 (UTC+2) |
| Empleo de EE. UU. (NFP) | vie, 8 ene 2027 | 13:30 | 16:30 | 15:30 (UTC+2) |
| Inflación de EE. UU. (IPC) | mié, 13 ene 2027 | 13:30 | 16:30 | 15:30 (UTC+2) |
| FOMC: comunicado / rueda de prensa (fecha provisional) | mié, 27 ene 2027 | 19:00 / 19:30 | 22:00 / 22:30 | 21:00 / 21:30 (UTC+2) |
Fechas de los calendarios oficiales de la Fed y del BLS, comprobadas el 26.10.2026. Muchos brókeres usan el servidor MT5 en UTC+2 en invierno y UTC+3 en verano, con el cambio de hora de EE. UU.; compruebe su desfase en la Observación del mercado. Las filas pasadas se ocultan solas.
En EE. UU. los relojes se atrasan el 1 de noviembre de 2026, así que las 8:30 de Nueva York son las 12:30 UTC antes de esa fecha y las 13:30 UTC después. La hora del servidor la elige el bróker; la columna del servidor muestra una configuración habitual, no la suya.
Qué puede salir mal
- La muestra es pequeña. 20 NFP, 21 IPC y 13 FOMC bastan para ver la forma, no para estimar colas raras: el próximo dato puede superar todo lo que hay en la tabla.
- Los spreads son de un solo feed. Su bróker puede abrirlos más, recotizar o ejecutar con deslizamiento; en un mercado rápido un stop puede ejecutarse lejos de su precio y un hueco puede saltarse niveles de la cuadrícula.
- Las noticias imprevistas no están en el calendario. La geopolítica, los comentarios de bancos centrales y los aranceles mueven el oro sin aviso.
- Si el depósito es insuficiente, es posible un stop-out. Una cuenta cent hace pequeños los números, no el riesgo.
Cómo lo medimos
Fuente: ticks bid de XAUUSD de Dukascopy, la misma base que usa nuestro emulador (enero de 2025 – octubre de 2026); los precios ask para el spread se descargaron para las horas alrededor de cada ventana. Las horas de publicación salen de los calendarios oficiales del BLS y de la Fed, convertidas a UTC según el horario de verano de EE. UU. En cada ventana solo se usan ticks desde la publicación en adelante, y el precio de referencia es el último tick anterior. Días normales: mismo día de la semana y hora UTC, ±1 a ±4 semanas, sin días de otros datos (IPC, NFP, FOMC, PCE, BCE). Descartados: el FOMC del 7 de mayo de 2025 (hueco en los datos) y el NFP del 3 de abril de 2026 (Viernes Santo, mercado poco líquido).
Preguntas frecuentes
¿Cuánto se mueve el oro el día del NFP?
En nuestros ticks de 2025–2026 el rango mediano en los primeros 5 minutos tras el NFP fue de $22 y en la primera hora de $36; uno de cada diez datos superó $64 en 5 minutos. El día entero solo fue alrededor de un 18% más amplio que un viernes normal. El movimiento es rápido, no necesariamente mayor en el día.
¿A qué hora se publican el NFP, el IPC y la decisión del FOMC?
El NFP y el IPC salen a las 8:30 de Nueva York: 12:30 UTC con el horario de verano de EE. UU. y 13:30 UTC en invierno. El comunicado del FOMC sale a las 14:00 de Nueva York, 18:00 o 19:00 UTC, y la rueda de prensa 30 minutos después. Las fechas están en la tabla de esta página.
¿Se da la vuelta el primer movimiento tras el dato?
A menudo retrocede mucho, rara vez del todo. Pasados los cinco primeros minutos, el precio volvió al nivel previo dentro de la hora en cerca de la mitad de los días de NFP e IPC, pero la hora terminó del mismo lado que los primeros cinco minutos en 18 de 20 días de NFP. En días normales la hora cambia de lado el 39–48% de las veces.
¿Cuánto se abre el spread del oro en el dato?
En el feed de Dukascopy, el spread más ancho dentro del primer minuto tuvo una mediana de unos $6 en el NFP y el IPC y de $5 en el FOMC, frente a menos de $1 en un día normal, y superó $11 en uno de cada diez datos. Entre dos y cinco minutos después volvía casi a la normalidad. Los brókeres minoristas pueden abrirlo más.
¿Hay que pausar un asesor de cuadrícula en días de noticias?
En nuestros datos no hay pruebas de que una pausa reduzca los stop-outs de una cuadrícula: los tests de pausas por horas y sesiones no mostraron efecto en el modelo, y una cesta abierta recibe el movimiento igualmente. Lo que reduce el daño es una posición menor respecto al depósito. La pausa puede ser una elección personal; no es un sistema de seguridad.
¿Qué mueve más el oro: el comunicado del FOMC o la rueda de prensa?
En nuestros 13 días de FOMC se movió más la parte de la rueda de prensa: rango mediano de $45 en la hora que la contiene, frente a $30 en los 30 minutos tras el comunicado. Una pausa corta que termina 15 minutos después del comunicado se pierde la segunda oleada.
¿Se puede predecir la dirección del oro tras el NFP o el IPC?
Con el calendario, no. Los primeros cinco minutos subieron en el 52% de los días de datos. El oro reacciona a la sorpresa frente al consenso y a los detalles del informe, que nadie conoce hasta que sale el número.
¿Por qué los movimientos en días de noticias son mayores en 2026 que en 2025?
Porque el propio oro está más alto y es más volátil. El rango mediano de la primera hora tras el NFP subió de $30 en 2025 a $63 en 2026, y las horas normales a esa hora pasaron de $14 a $21. Compare los movimientos en porcentaje o frente a una hora normal, como hace la tabla.